Mitarbeiterbenefits in der Schweiz: Was bei Naturalleistungen steuerlich gilt
Ein Überblick über die wichtigsten Grundsätze zu Naturalleistungen, Verpflegungsgutscheinen und Geschenken an Mitarbeitende — und warum sich eine Abklärung mit dem eigenen Treuhandbüro lohnt.
„Eine korrekte Abklärung am Anfang erspart Rückfragen bei der nächsten AHV-Arbeitgeberkontrolle.“
Unternehmen, die ihren Mitarbeitenden zusätzliche Leistungen anbieten möchten — von Verpflegung bis zu Gesundheitsangeboten —, stellen sich früher oder später dieselbe Frage: Ist das steuer- und sozialversicherungsrechtlich ein Lohnbestandteil, oder nicht? Hier ein Überblick über die wichtigsten Grundsätze.
Der Grundsatz: geringfügig oder regelmässig?
Nach den Richtlinien zum massgebenden Lohn gelten Naturalleistungen grundsätzlich als Lohnbestandteil und sind entsprechend abzurechnen. Eine wichtige Ausnahme: geringfügige oder unregelmässige Leistungen lösen weder eine Sozialversicherungs- noch eine Steuerpflicht aus. Dazu zählen in der gängigen Praxis beispielsweise unregelmässige Einladungen zum Essen.
Verpflegungsgutscheine als bekannter Vergleichsfall
Für Lunch-Checks oder vergleichbare Mahlzeitengutscheine gilt in der Praxis eine Grenze von CHF 180.– pro Monat, bis zu der keine AHV-Pflicht entsteht (im Lohnausweis dennoch im Feld G zu vermerken). Darüber hinausgehende Beträge sind AHV- und steuerpflichtig. Dieser Fall ist gut dokumentiert — er lässt sich jedoch nicht automatisch auf jede Form von Verpflegung am Arbeitsplatz übertragen.
Was das für ein Getränkeangebot am Arbeitsplatz bedeutet
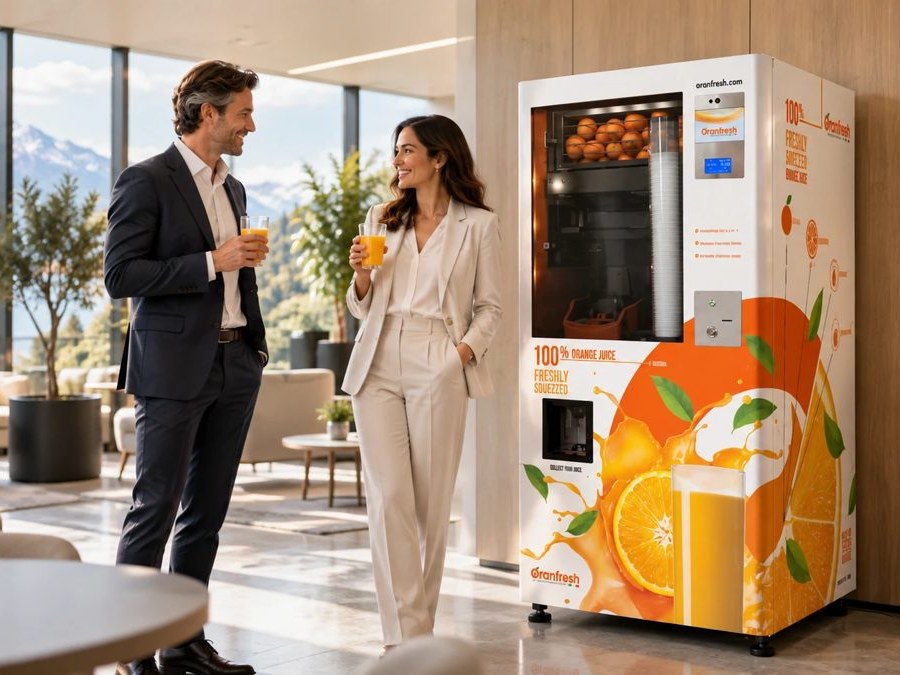
Für ein Angebot wie frisch gepressten Orangensaft, der den Mitarbeitenden am Arbeitsplatz zur Verfügung steht, gibt es keine uns bekannte, eigens dafür publizierte Regelung. Die Einordnung hängt unter anderem davon ab, ob die Leistung als geringfügige Annehmlichkeit (ähnlich einem Kaffeeautomaten) oder als regelmässige Verpflegungsleistung betrachtet wird. Wir empfehlen jedem Unternehmen ausdrücklich, dies mit dem eigenen Treuhandbüro oder der zuständigen Ausgleichskasse zu klären, bevor eine steuerliche Einordnung kommuniziert wird.
Drei Modelle, eine Entscheidung Ihres Unternehmens
Ottimo Group bietet keine starre Lösung, sondern ein flexibles Modell, das jedes Unternehmen auf die eigene Situation zuschneiden kann:
Selbstzahler-Modell: Die Mitarbeitenden beziehen ihre Spremuta direkt und bezahlen sie selbst.
Teilfinanzierung durch den Arbeitgeber: Das Unternehmen übernimmt einen Teil des Preises, die Mitarbeitenden bezahlen die Differenz.
Vollständige Finanzierung durch den Arbeitgeber: Das Unternehmen trägt die Kosten vollständig und bietet den frischen Saft als Benefit an.
Welches Modell am besten passt, hängt von der Grösse, der Kultur und den Zielen Ihres Unternehmens ab — und wird im persönlichen Gespräch festgelegt, nicht hier auf dieser Seite. Wichtig: Die steuerliche und sozialversicherungsrechtliche Behandlung unterscheidet sich je nach gewähltem Modell und ist in jedem Fall individuell mit Ihrem Treuhandbüro zu klären (siehe oben) — keines der drei Modelle bringt automatisch einen steuerlichen Vorteil mit sich.
Unsere Rolle
Als Anbieter liefern wir die Fakten und die Technologie — mehr dazu unter Technologie — die steuerliche Beurteilung obliegt jedoch immer dem Unternehmen und seinem Berater. Wir begleiten Sie gerne mit den technischen Unterlagen, die dafür nötig sind.
Fragen zur Einordnung in Ihrem Unternehmen?
Wir liefern die technischen Unterlagen für die Abklärung mit Ihrem Treuhandbüro.